Domain bürokratieabbau-gesetz.de kaufen?
Wir ziehen mit dem Projekt
bürokratieabbau-gesetz.de um.
Sind Sie am Kauf der Domain
bürokratieabbau-gesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bürokratieabbau-gesetz.de kaufen?
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für FoxESS-DTSU666-1-5
Top-Angebote
Produkte zum Begriff FoxESS-DTSU666-1-5:
-
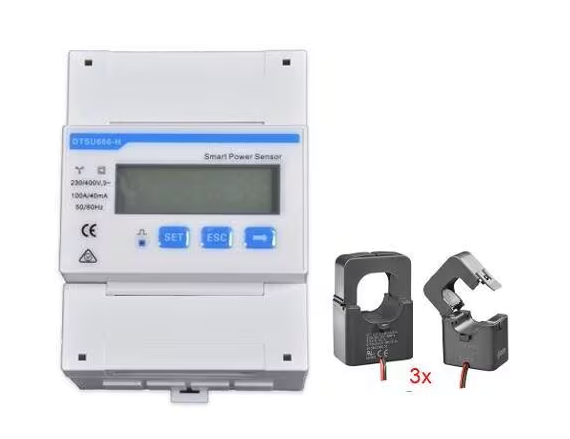
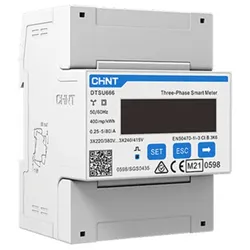
Hoymiles Stromzähler DTSU666 (CT-3*250A) - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der Hoymiles Stromzähler DTSU666 (CT-3 250A) besitzt einen externen Stromwandler und kann verwendet werden, um PV-Stromversorgung, Lastverbrauch oder Exportleistung zu messen und anzuzeigen. Hoymiles Smart Power Export Management Das Hoymiles Smart Power Export Management ist eine intelligente und zuverlässige Lösung zur Verwaltung der Strommenge, die in das Stromnetz exportiert wird. Das Management besteht aus einem Messgerät (CT-Optional), einem Hoymiles Gateaway DTU-Pro (oder DTU-Pro-S) und einem Hoymiles Mikrowechselrichter. Der Hoymiles Stromzähler kommuniziert Export- oder Lastverbrauchswerte. Um die PV-Produktion genau darstellen zu können muss der Zähler am Ausgang der PV-Anlage installiert werden. Technische Daten Hoymiles Stromzähler: Eingangsspannung: 154-253V AC Abmessungen: 72 x 100 x 65 mm Abmessungen CT-Data: 44 x 77 x 33 mm Umgebungstemperatur: -25°C bis 70°C...110,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **

Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
Was bedeutet die Subtraktion von 5 von 1, 5-1 oder 1-5?
Die Subtraktion von 5 von 1 bedeutet, dass 5 von 1 abgezogen wird. Das Ergebnis ist -4. Die Subtraktion von 1 von 5 bedeutet, dass 1 von 5 abgezogen wird. Das Ergebnis ist 4. **
Top-Angebote
Produkte zum Begriff FoxESS-DTSU666-1-5:
-
FoxESS 'DTSU666 1.5(6)A 200A CT'(0% MwSt §12 III UstG)Messbereich: 0 - 200 A Montageart: DIN35 Hutschiene Schnittstelle: RS485 Abmessung (HxBxT): 98 x 72 x 65 mm Bidirektionaler Zähler zur Erfassung der Lastkurve im Haushalt und Optimierung des Eigenverbrauchs. Display zur Zählerkonfiguration am Gerät.227,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die private Nutzung des Dienstwagens wird pauschal mit diesem Prozentsatz versteuert, unabhhängig von tatsächlich gefahrenen Kilometern. Die Regelung gilt für Dienstwagen, die auch privat genutzt werden dürfen. Die Versteuerung erfolgt über die Einkommenssteuererklärung des Arbeitnehmers. **
-
Was ist die 1 5 Regelung?
Die 1%-Regelung ist eine Methode zur Berechnung des geldwerten Vorteils, den ein Arbeitnehmer durch die private Nutzung eines Dienstwagens hat. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Diese Regelung gilt, wenn der Arbeitnehmer den Dienstwagen auch privat nutzen darf. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den geldwerten Vorteil zu ermitteln. Die 1%-Regelung ist in Deutschland gesetzlich festgelegt und dient der Vereinfachung der Versteuerung von Dienstwagen. Es ist wichtig, die Regelungen zur privaten Nutzung von Dienstwagen genau zu kennen, um steuerliche Konsequenzen zu vermeiden. **
-
Wann gilt die 1 5 Regelung?
Die 1%-Regelung gilt in Deutschland für die private Nutzung eines betrieblichen Fahrzeugs. Wenn ein Arbeitnehmer ein Dienstwagen auch privat nutzt, wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Die Regelung kommt zum Einsatz, wenn der Arbeitnehmer mehr als 50% der Fahrzeugnutzung für private Zwecke verwendet. Es handelt sich um eine pauschale Methode, um den geldwerten Vorteil zu ermitteln, anstatt die tatsächlichen Kosten für die private Nutzung nachzuweisen. Die Versteuerung erfolgt über die monatliche Lohnabrechnung. **
-
Wann lohnt sich die 1 5 Regelung?
Die 1%-Regelung lohnt sich für Arbeitnehmer, die ihr Dienstfahrzeug auch privat nutzen möchten und dabei weniger als 15.000 Kilometer pro Jahr fahren. In diesem Fall ist die pauschale Versteuerung des geldwerten Vorteils meist günstiger als die tatsächlichen Kosten für die private Nutzung des Fahrzeugs. Zudem entfällt der Aufwand für die Führung eines Fahrtenbuchs. Allerdings sollte vor der Entscheidung für die 1%-Regelung eine individuelle Berechnung der steuerlichen Auswirkungen erfolgen, da je nach Fahrzeugtyp und -wert auch andere Versteuerungsmethoden günstiger sein können. **
Ähnliche Suchbegriffe für FoxESS-DTSU666-1-5
-
Hoymiles Stromzähler DTSU666 (CT-3*250A) - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der Hoymiles Stromzähler DTSU666 (CT-3 250A) besitzt einen externen Stromwandler und kann verwendet werden, um PV-Stromversorgung, Lastverbrauch oder Exportleistung zu messen und anzuzeigen. Hoymiles Smart Power Export Management Das Hoymiles Smart Power Export Management ist eine intelligente und zuverlässige Lösung zur Verwaltung der Strommenge, die in das Stromnetz exportiert wird. Das Management besteht aus einem Messgerät (CT-Optional), einem Hoymiles Gateaway DTU-Pro (oder DTU-Pro-S) und einem Hoymiles Mikrowechselrichter. Der Hoymiles Stromzähler kommuniziert Export- oder Lastverbrauchswerte. Um die PV-Produktion genau darstellen zu können muss der Zähler am Ausgang der PV-Anlage installiert werden. Technische Daten Hoymiles Stromzähler: Eingangsspannung: 154-253V AC Abmessungen: 72 x 100 x 65 mm Abmessungen CT-Data: 44 x 77 x 33 mm Umgebungstemperatur: -25°C bis 70°C...110,08 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch WEG-VerwaltungPraxishandbuch WEG-Verwaltung , Leitfaden für den zertifizierten Verwalter (§ 26a WEG) , Reflektoren > Beleuchtung , Auflage: Neuauflage, Erscheinungsjahr: 20220815, Produktform: Leinen, Beilage: Leinen, Redaktion: Fuhrländer, Cathrin~Füllbeck, Massimo, Auflage: 22000, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 606, Abbildungen: Mit zusätzlichen Inhalten zum Download, Keyword: Sachkundeprüfung; Sondereigentum; Gemeinschaftseigentum; WEG-Verwalter, Fachschema: Besitz / Eigentum~Eigentum - Privateigentum~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 606, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 247, Breite: 174, Höhe: 43, Gewicht: 1222, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 1 5 Regelung bei Abfindung?
Die 1/5-Regelung bei Abfindungen besagt, dass nur ein Fünftel der Abfindung steuerpflichtig ist, wenn bestimmte Voraussetzungen erfüllt sind. Diese Regelung gilt, wenn die Abfindung im Rahmen eines Aufhebungsvertrags oder einer einvernehmlichen Beendigung des Arbeitsverhältnisses gezahlt wird. Dabei muss die Abfindung unterhalb einer bestimmten Grenze liegen, um von der Regelung profitieren zu können. Durch die 1/5-Regelung wird die steuerliche Belastung der Abfindung reduziert und kann somit für Arbeitnehmer eine attraktive Option darstellen. Es ist jedoch ratsam, sich vorab von einem Steuerberater oder Fachanwalt für Arbeitsrecht beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu klären. **
-
Wann kann man die 1 5 Regelung anwenden?
Die 1%-Regelung kann angewendet werden, wenn ein Dienstwagen auch privat genutzt wird. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, um den privaten Nutzungsanteil zu ermitteln. Die Entscheidung für eine der beiden Methoden hängt von der individuellen Nutzungssituation ab. Es ist wichtig, die Regelungen des Finanzamts genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Wann greift die 1 5 Regelung bei Abfindung?
Die 1/5-Regelung greift bei Abfindungen, wenn es sich um eine außerordentliche Einkunft handelt, die nicht regelmäßig wiederkehrt. Das bedeutet, dass die Abfindung nicht im Rahmen eines regelmäßigen Arbeitsverhältnisses gezahlt wird, sondern beispielsweise im Falle einer Kündigung oder eines Aufhebungsvertrags. Bei der Anwendung der 1/5-Regelung wird nur ein Fünftel der Abfindung als steuerpflichtig betrachtet, was zu einer geringeren Steuerbelastung führen kann. Es ist jedoch wichtig zu beachten, dass die 1/5-Regelung nicht automatisch gilt und bestimmte Voraussetzungen erfüllt sein müssen, um von dieser Regelung profitieren zu können. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um die steuerlichen Auswirkungen einer Abfindung zu klären. **
-
Was bedeutet die Subtraktion von 5 von 1, 5-1 oder 1-5?
Die Subtraktion von 5 von 1 bedeutet, dass 5 von 1 abgezogen wird. Das Ergebnis ist -4. Die Subtraktion von 1 von 5 bedeutet, dass 1 von 5 abgezogen wird. Das Ergebnis ist 4. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.